※本記事はプロモーション(広告)を含みます。
「カード払いのお客さんが増えてきたけど、決済端末ってどれを選べばいいんだろう?」
個人で飲食店をやっていると、一度はぶつかる悩みだと思います。AirペイにSquare、STORES決済……名前は聞くけど、何がどう違うのか分かりにくいですよね。
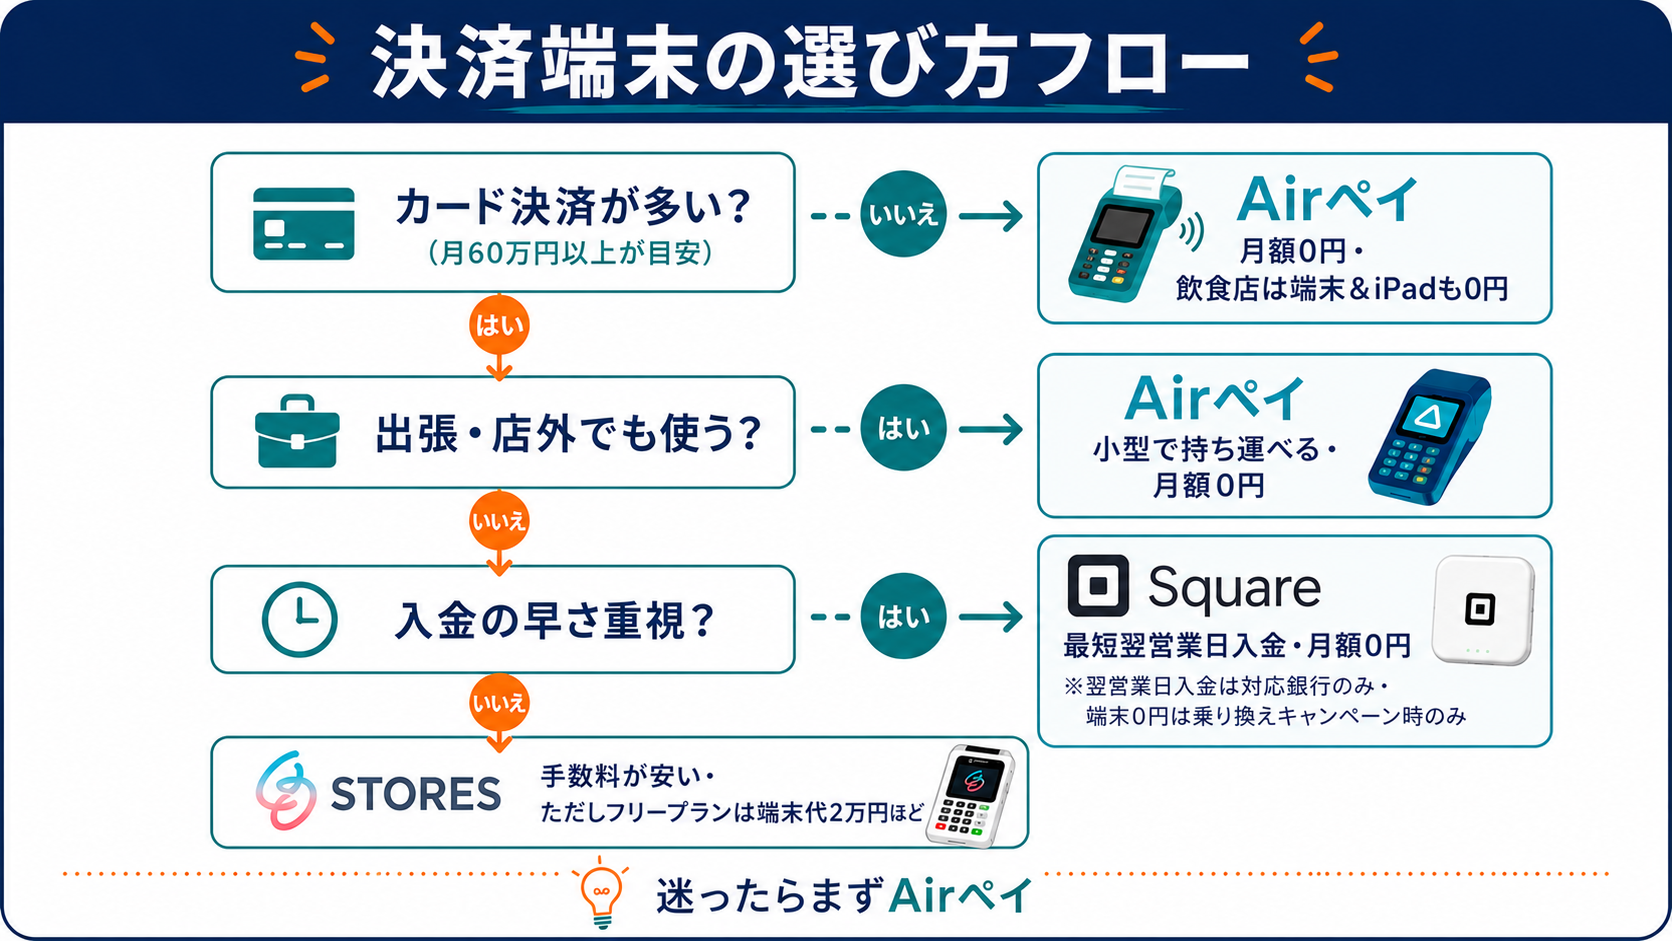
この記事では、地方で家族経営の小さな店を10年以上やってきて、出張料理(ケータリング)もしている私が、実際にいくつか試して、最終的にAirペイに落ち着いた経緯を正直にお話しします。3社の数字も並べて比較しますが、何より「現場の店主がどう選んだか」が、同じ立場の人の参考になれば、それでいいです。
※手数料やキャンペーンは変わりやすいので、最終的な数字は各社の公式ページで確認してくださいね(この記事は2026年6月時点の情報です)。
結論から言うと、出張もする個人店なら私はAirペイを選びました。手数料の実額はこちらの記事で全部公開しています。
👉 Airペイの手数料を実額で見る結論|どんな店がどれを選べばいい?
細かい比較の前に、私なりの結論を先にお伝えします。あくまで「うちの場合はこう考えた」という目安です。
- 出張・店外でも決済したい/対応ブランドを広くしたい……Airペイ
- とにかく早く入金してほしい(資金繰り重視)……Square
- 電子マネー・QRの手数料を少しでも下げたい……STORES決済
ただ、ここには「月額費用」や「取引している銀行」といった、見落としがちな落とし穴もあります。私が実際につまずいた部分も含めて、順番に見ていきます。
先に計算しておくと、営業電話で迷わなくなります
この記事を書き直している今、あらためて計算してみました。手数料の率を眺めていても決まらないので、月額プランが得になる分かれ目を出しておきます。
考え方は単純です。月額を払うかわりに手数料が下がるなら、下がったぶんで月額を取り返せるかどうか。それだけです。
Airペイの中小事業者向けの料率は2.48%(2024年12月から始まった手数料ディスカウントプログラムによるもので、条件があります)。STORESのスタンダードプランはVisa・Mastercardが1.98%で月額3,300円。差は0.5%です。
3,300円を0.5%で割ると、66万円。月にカード決済が66万円を超えないと、月額のもとが取れません。
| 月額プラン | 月額 | Airペイとの料率差 | 得になるライン |
|---|---|---|---|
| STORES スタンダード(1.98%) | 3,300円 | 0.5% | 月66万円から |
| USEN PAY(条件を満たして2.38%) | 1,980円 | 0.1% | 月198万円から |
うちの店は、カードとQRを合わせても月10〜20万円くらいです。66万にも198万にも、まったく届いていません。
ついでに書いておくと、うちの支払いは多い順に現金、カード、PayPayです。「もうキャッシュレスの時代」と書いてある記事をよく見ますが、地方の小さな店では現金がまだ一番多い。これが正直なところです。
この数字を持っていれば、営業の方が来ても「うちは月何十万なので合いません」と、その場で答えられます。私は前に一度、それが言えずに「検討します」で持ち帰ってしまいました。
Airペイ・Square・STORES決済を比較【一覧表】
まずはざっくり全体像です。数字は2026年6月時点で各社公式などを確認したものですが、条件によって変わるので「だいたいの目安」として見てください。
| Airペイ | Square | STORES決済 | |
|---|---|---|---|
| クレジット手数料 | 2.48%〜3.24% | 2.5%〜(※年商3,000万円未満) | 1.98%〜 |
| 電子マネー・QR | 2.95%前後 | 2.5%前後 | 交通系1.98%/QR・iD等3.24% |
| 月額費用 | 0円 | 0円 | 0円のフリープラン/月3,300円のスタンダード |
| 入金サイクル | 振込手数料0円・最大月6回(都市銀行) | 最短翌営業日(一部銀行) | 自動は月1回/手動は最短翌々日 |
| 端末代 | 飲食店ならiPad+端末を0円貸与(新規・1台目・審査の条件あり) | 通常4,980円〜(乗り換えキャンペーン時0円・条件あり) | スタンダードは無償/フリープランは2万円ほど |
| 持ち運び | ◎(小型・出張向き) | ◎ | ○ |
それぞれの公式ページ(料金・導入条件の最新版)
※ 手数料もキャンペーンも変わります。申し込む前に、必ず公式で今の条件を見てください。
こうして並べると「STORESは手数料が安いな」と感じますよね。私も最初はそう思いました。でも、ここに最初の落とし穴がありました。
STORES決済を見送った理由|手数料は安いけれど
STORES決済は、クレジットの手数料が1.98%〜と、3社の中でも安いのが魅力です。電子マネーやQRも条件次第で安い。正直「これは良さそうだ」と惹かれました。
ただ、私が調べたときに気になったのが月額費用でした。手数料の安いプラン(スタンダードプラン)は月3,300円ほどかかる。うちはそこまでカード比率が高い店ではないので、「毎月固定で3,300円払うほど決済が多いか?」と考えると、元が取れない気がして見送りました。
正直に補足すると、その後STORESには月額0円のフリープランも登場したようです(2026年時点)。ただ、ひとつ気をつけたいのが、そのフリープランは決済端末を自分で買う必要があり、端末代が2万円ほどかかるという点です(月3,300円のスタンダードプランは端末が無料)。手数料の条件も変わるので、ざっくり言うと「月のカード決済が60万円台を超えるならスタンダード、それ以下ならフリー」あたりが分かれ目になります。結局は自分の店の決済額しだいで損得が変わるので、ここは公式で最新の料金をよく見て選んでください。
USEN PAYの営業も受けましたが、断りました
2026年の6月に、USEN PAYから営業の電話がありました。
そのとき提示された条件は、月の決済額が50万円以上なら月額利用料が安くなる、ただし50万円以下なら月額1,980円+手数料2.38%というものでした。
その場では判断できず、あとで計算しました。うちは月10〜20万。50万には届きません。月額1,980円は年に2万4千円近い固定費です。手数料が0.1%下がったところで、うちの決済額では取り返せない。
なので断りました。
誤解のないように書いておくと、USEN PAYが悪いという話ではまったくありません。24時間対応の電話窓口があって、駆けつけのサポートもある。レシートプリンターが内蔵された端末もあります。月に何十万、何百万とカードで払われる店なら、率が下がるぶん確実に得になる計算です。
合わなかったのは、うちの規模のほうでした。STORESを見送ったのと、まったく同じ理由です。
月額のかかるプランは「決済額が多い店のための割引」だと考えると、腑に落ちます。小さい店が飛びつくと、固定費だけが増えます。
Squareは使っていないけど、調べた印象
先に正直に言うと、私はSquareを実際には使っていません。なので使用感までは語れないのですが、調べた範囲で良いなと思ったのは「入金の早さ」です。
Squareは、対応している銀行なら最短で翌営業日に入金されるとのこと。飲食店は毎日のように仕入れがあるので、売上が早く手元に来るのは資金繰りの面でかなり助かります。端末の種類も豊富で、プリンター内蔵のオールインワン型などもあるようです。
費用面では、Squareも月額0円で、使った分の手数料だけ。端末も、通常はSquareリーダーが5,000円弱からですが、他社からの乗り換えキャンペーンのときは端末0円になることもあるようです(期間限定で、一定額以上の決済などの条件付き)。ただ常に0円というわけではないので、申し込むタイミングで公式を確認するのがよさそうです。
もし私が今から「店内専用で、とにかく入金を早くしたい」という店をやるなら、Squareを最初に見ます。ただ後で触れますが、この「翌営業日入金」には銀行の条件があるので、そこは注意が必要です。
実は別の決済サービスも使っていました
Airペイに落ち着く前、私はもう一つ別のモバイル決済サービスを使っていた時期があります。手数料の料率自体は低くて、その点は良かったんです。
ただ、いくつか自分には合わない部分がありました。一つは、導入してから営業の電話が増えたこと。もう一つは、端末が大きめで、出張料理に持ち出すには不便だったこと。うちはケータリングで外に出ることも多いので、ここは地味に効きました。
あくまで「うちの使い方には合わなかった」というだけで、店内だけで使うなら、気にならない人のほうが多いでしょう。ただ私の場合は、持ち運びやすさを優先してAirペイに一本化することにしました。
意外と見落とす「取引銀行」の話
比較記事ではあまり強調されないのですが、入金の早さや回数は、自分が使っている銀行によって変わります。
たとえばAirペイの「振込手数料0円・月最大6回」や、Squareの「翌営業日入金」は、みずほ・三菱UFJ・三井住友といった都市銀行が中心の優遇です。地方銀行や信用金庫がメインだと、入金回数が減ったり、入金が少し遅くなったりすることがあります。
地方の個人店だと、地銀や信金で口座を作っている人のほうが多いはずです。私も今はお店用に別の銀行を使っていますが、入金の条件を考えて三井住友に切り替えようかと検討中です。決済サービスを選ぶときは、料率だけでなく「自分の銀行だと実際どうなるか」もセットで見ておくと、あとで後悔しにくいです。
入金の回数は、銀行で倍ちがいます
さっき取引銀行の話を書きましたが、具体的な数字を出しておきます。Airペイの場合、振込先の銀行でこう変わります。
| 振込先の銀行 | 入金回数 | サイクル |
|---|---|---|
| みずほ・三菱UFJ・三井住友 | 月6回 | 約5日で締めて、5日後に入金 |
| その他(地方銀行・信用金庫・信用組合など) | 月3回 | 約10日で締めて、5日後に入金 |
振込手数料はどちらも無料です。ただ回数が倍ちがう。
地方で店をやっていると、地銀や信金に口座があるほうが普通だと思います。うちもそうです。つまり月3回。
キャッシュレスの比率が上がるというのは、その日の売上が手元の現金として残らなくなるということでもあります。仕入れの支払いは先に来るのに、入金は後。この間隔が長いほど、資金繰りは苦しくなります。
決済の手数料は、結局のところ「店の数字」の一部です。原価率とあわせて見ると、利益の出方が分かってきます。
👉 飲食店の原価率のリアルを見るそれでも私がAirペイを選んだ理由
手数料だけ見れば、Airペイが一番安いわけではありません。それでも私が使い続けているのには、現場ならではの理由があります。
理由1:出張先でも、そのまま会計できる
Airペイの端末は小さくて、iPadやスマホと一緒に持ち運べます。私はお店だけでなく出張料理もするので、「外でもそのままカード決済できる」のは大きなメリットでした。前に使っていた端末が大きくて困っていたぶん、ここはありがたかったです。
理由2:対応している決済の種類が多い
クレジットだけでなく、交通系の電子マネーやQRコード決済まで幅広く対応しているので、「うちはこのカード使えますか?」とお客さんに聞かれて困ることがほとんどなくなりました。お客さんの支払いの幅が広いほど、取りこぼしが減ります。少しの手数料をケチって会計を断るより、ずっとマシです。
理由3:飲食店なら、端末代がかからなかった
これは地味ですが大きかった点です。Airペイは飲食店向けに、カードリーダーだけでなくiPadまで無料で貸してくれました(新規・1台目・審査通過などの条件あり)。iPadやiPhoneを持っていない人でも、初期費用ゼロで始められます。STORESのフリープランだと端末を2万円ほどで買う必要があるので、「とりあえず始めてみたい」という個人店には、ここはAirペイのほうが入りやすい。
Airペイは今、端末代やキャンペーンの条件が変わることがあります。申し込む前に、最新の内容を公式で見ておくと安心です。
👉 Airペイ公式で最新キャンペーンを確認するまとめ|「安さ」だけで選ばないほうがいい
決済端末は、つい手数料の数字だけで比べたくなります。でも実際に使ってみると、月額費用・入金の早さ・取引銀行・持ち運びやすさといった、表に出にくい部分のほうが効いてきます。
私の場合は、STORESは月額がネックで見送り、別のサービスは出張に不便で離れ、最終的に「出張でも使えて、対応も広い」Airペイに落ち着きました。これはあくまでうちのやり方なので、あなたの店のスタイルに合うものを選ぶのが一番です。
よくある質問
Q. 結局どれが一番安いんですか?
A. 月のカード決済額で変わります。月66万円より少ないならAirペイのような月額0円のもの、それを超えるならSTORESのスタンダードのような月額プランのほうが安くなる計算です(2026年9月時点の料率で比較した場合)。
Q. 自分の店の決済額が分かりません
A. そこからです。レジの締めか、今使っている決済サービスの管理画面で、月ごとの合計が見られます。この数字が無いと比較のしようがありません。
Q. Androidのタブレットしか持っていません
A. AirペイはiPadかiPhoneが必要です。Android端末を使うならSquareが対応しています。
Q. 出張料理やケータリングでも使えますか?
A. モバイル型なら使えます。うちはカードリーダーとiPadを持っていって会計しています。レシートプリンター内蔵の大きい端末は持ち出しに向かないので、外に出る仕事があるなら端末の大きさを率より先に先に見てください。通信の確保も忘れずに(うちはスマホのテザリングです)。
Q. 入金はいつになりますか?
A. サービスと銀行によります。Airペイなら、みずほ・三菱UFJ・三井住友が月6回、それ以外の銀行は月3回です。振込手数料はどちらも無料です。
Q. 決済を入れると営業電話は増えますか?
A. うちの場合は増えました。関連サービスの案内が次々に来ます。断ればいいだけの話ですが、営業時間中にかかってくるのは地味にこたえます。
Q. 複数のサービスを併用できますか?
A. 契約上は可能な場合もありますが、組み合わせによっては片方が使いづらくなることがあります。うちは結果的に一本化しました。管理の手間を考えても、絞ったほうがラクでした。
本来は、自分の店の売上と、カード払いのお客さんの割合を見て選ぶのが一番です。カード決済が多い店なら手数料の安さが効いてきますし、少なければ月額や端末代のかからなさが効いてきます。とはいえ、最初から細かく計算するのは大変なので、「出張もする個人店で、まず手堅く始めたい」という方には、端末代もかからず対応も広いAirペイから試してみるのをおすすめします。使ってみて合わなければ、そのとき乗り換えればいい話です。
あわせて読みたい
筆者プロフィール
ある地方都市で小さな個人飲食店を営む店主。開業から10年以上、家族経営のスタイルで営業を続けています。このブログでは、教科書には載っていない現場のリアルを、飾らず正直に発信しています。→ 詳しいプロフィールと「書くときの約束」はこちら
📌 関連記事(新着):キャッシュレス決済の選び方/出張料理人の始め方
……と、偉そうに書いてしまいましたが、私自身もこうして記事を書きながら、あらためて勉強している身です。一緒に学んでいけたら嬉しいです。
コメント